Schon kleine Unterschiede beim Zinssatz können bei einer Immobilienfinanzierung über viele Jahre erhebliche Auswirkungen haben. Bei einem Darlehen über mehrere Hunderttausend Euro kann bereits ein Unterschied von wenigen Zehntelprozentpunkten den monatlichen Zinssatz und die gesamten Zinskosten spürbar verändern. Umso wichtiger ist es, die Bauzinsen 2026 nicht isoliert zu betrachten, sondern die gesamte Finanzierung im Blick zu behalten.
Im September 2026 liegen die Bauzinsen für klassische Immobilienfinanzierungen im Schnitt oberhalb von vier Prozent. Laut Stiftung Warentest kostete ein Kredit über 80 Prozent des Kaufpreises mit zehn Jahren Zinsbindung am 24. September 2026 im Schnitt 4,41 Prozent effektiv. Neben der allgemeinen Marktentwicklung spielen jedoch auch Eigenkapital, Bonität und die konkrete Gestaltung des Darlehens eine entscheidende Rolle.
Das Wichtigste zusammengefasst
- Bei zehn Jahren Zinsbindung und 80 Prozent Beleihung lagen die Angebote am 24. September 2026 laut Stiftung Warentest zwischen 3,86 und 5,03 Prozent effektiv, im Schnitt bei 4,41 Prozent.
- Seit Ende Juni 2026 sind die Bauzinsen um rund 0,5 Prozentpunkte gestiegen, allein von August auf September um gut 0,3 Prozentpunkte.
- Der EZB Leitzins beeinflusst die Bauzinsen nur indirekt und nicht automatisch, langfristige Anleihezinsen und Inflationserwartungen spielen eine größere Rolle.
- Neben dem Sollzins entscheiden Zinsbindung, Tilgungshöhe, Eigenkapitalquote und Sondertilgungsoptionen über die tatsächliche finanzielle Belastung.
- Ein Vergleich mehrerer Angebote und eine realistische Nebenkostenkalkulation gehören zu den wichtigsten Vorbereitungsschritten.
Warum der Bauzins beim Immobilienkauf so entscheidend ist
Der Bauzins beeinflusst maßgeblich, wie teuer ein Immobiliendarlehen über die Jahre wird. Während der Kaufpreis einer Immobilie von Anfang an feststeht, entstehen die Zinskosten über die gesamte Laufzeit bzw. Zinsbindung hinweg.
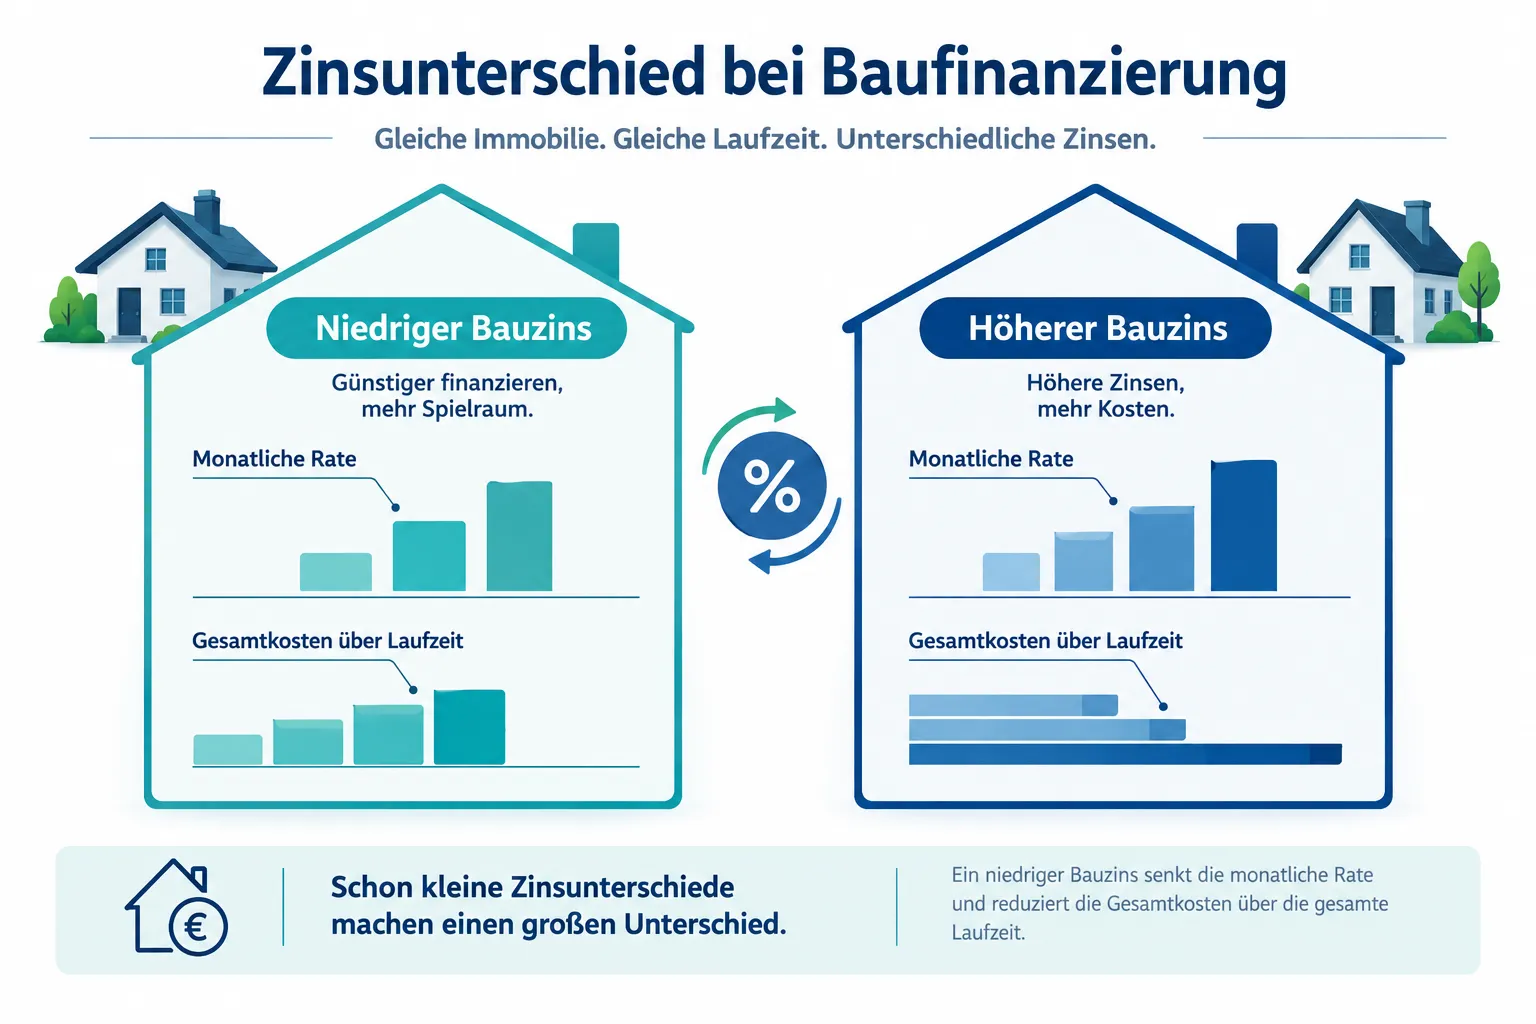
Wer beispielsweise statt eines Zinssatzes von 3,7 Prozent einen von 4,3 Prozent zahlt, muss über eine zehnjährige Zinsbindung deutlich mehr an Zinskosten aufbringen, obwohl sich an der Tilgungsstruktur nichts ändert. Ein vereinfachtes Beispiel mit 400.000 Euro Darlehen und 2 Prozent anfänglicher Tilgung zeigt die Größenordnung:
| Sollzins | Monatliche Rate | Zinsen in 10 Jahren | Restschuld nach 10 Jahren |
|---|---|---|---|
| 3,7 Prozent | 1.900 Euro | rund 131.400 Euro | rund 303.400 Euro |
| 4,3 Prozent | 2.100 Euro | rund 152.300 Euro | rund 300.300 Euro |
Der Unterschied von 0,6 Prozentpunkten kostet in diesem Beispiel rund 200 Euro mehr im Monat und knapp 21.000 Euro mehr Zinsen in zehn Jahren. Diese Rechnung macht deutlich, warum sich ein sorgfältiger Vergleich lohnt, selbst wenn die Unterschiede auf den ersten Blick gering erscheinen.
Gleichzeitig sollte der Zinssatz nicht isoliert betrachtet werden. Er ist ein wichtiger, aber nicht der einzige Baustein einer soliden Immobilienfinanzierung.
Wovon die Höhe der Bauzinsen tatsächlich abhängt
Die Bauzinsen 2026 entstehen nicht willkürlich. Sie orientieren sich vor allem an der Entwicklung langfristiger Anleiherenditen, insbesondere an den Zinsen für Bundesanleihen mit zehnjähriger Laufzeit. Banken refinanzieren Immobiliendarlehen häufig über den Kapitalmarkt, weshalb Bewegungen bei diesen Anleiherenditen sich in der Regel mit einiger Verzögerung auch bei den Bauzinsen bemerkbar machen.
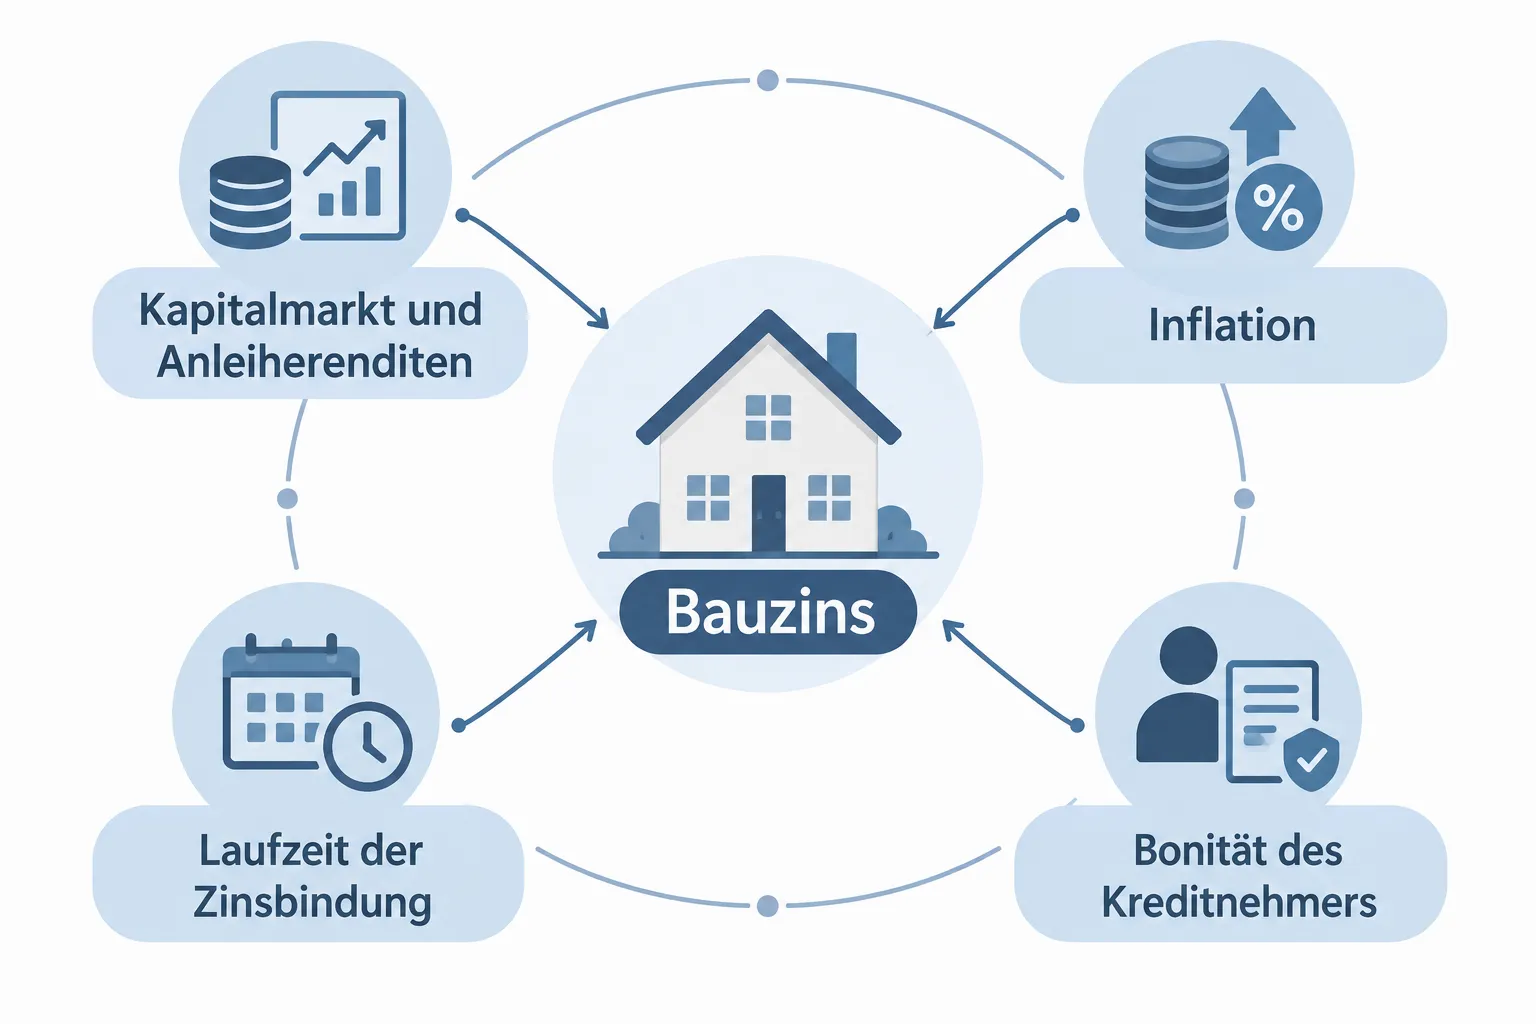
Hinzu kommt die Inflationsentwicklung. Bleibt die Teuerung hartnäckig erhöht, verlangen Investoren am Kapitalmarkt tendenziell höhere Renditen, was sich wiederum auf die Refinanzierungskosten der Banken und damit auf die Bauzinsen auswirken kann. Genau das zeigt sich 2026: Die Inflation im Euroraum liegt laut EZB deutlich über ihrem Ziel von 2 Prozent, getrieben vor allem von höheren Energiepreisen infolge des Konflikts im Nahen Osten.
Neben diesen makroökonomischen Faktoren spielen individuelle Aspekte eine Rolle: die gewählte Zinsbindung, die Höhe des Eigenkapitals, der Beleihungsauslauf sowie die persönliche Bonität. Wer beispielsweise eine Beleihung von 80 Prozent statt 95 Prozent benötigt, erhält häufig deutlich günstigere Konditionen, weil das Risiko für die Bank geringer ausfällt.
Welche Rolle die EZB bei Bauzinsen spielt
Die Europäische Zentralbank steuert mit ihren Leitzinsen vor allem die kurzfristigen Geldmarktzinsen und beeinflusst damit die allgemeinen Finanzierungsbedingungen im Euroraum. Am 10. September 2026 hat die EZB den Einlagenzins um 25 Basispunkte auf 2,50 Prozent angehoben, den höchsten Stand seit April 2025. Der Leitzins für Hauptrefinanzierungsgeschäfte liegt seit dem 16. September 2026 bei 2,65 Prozent.
Wichtig ist dabei ein differenzierter Blick: Bauzinsen folgen dem EZB Leitzins nicht unmittelbar oder automatisch. Während die Zentralbank kurzfristige Zinsen direkt festlegt, orientieren sich die für Immobiliendarlehen relevanten langfristigen Zinsen stärker an den Erwartungen der Kapitalmärkte über künftige Inflation und Wirtschaftswachstum. Die Entscheidungen der EZB wirken eher indirekt, indem sie Markterwartungen und Liquiditätsbedingungen beeinflussen.
Die seit Juni 2026 erfolgten Zinserhöhungen der EZB, die Anhebung am 11. Juni 2026 war die erste seit September 2023, fallen zeitlich mit dem Anstieg der Bauzinsen zusammen. Ein direkter Kausalzusammenhang lässt sich daraus jedoch nicht ableiten. Vielmehr deutet vieles darauf hin, dass sowohl die geldpolitische Straffung als auch die anhaltend erhöhte Inflation den Spielraum für spürbar fallende Bauzinsen derzeit begrenzen. Im September 2026 sind die Bauzinsen laut Stiftung Warentest spürbar gestiegen, um gut 0,3 Prozentpunkte gegenüber August. Wie es weitergeht, lässt sich nicht verlässlich vorhersagen.
Warum Immobilienkäufer nicht nur auf den Zinssatz schauen sollten
Bei der Bewertung eines Finanzierungsangebots wird häufig nur der nominale Zinssatz verglichen. Dabei lohnt sich ein genauerer Blick auf mehrere Kennzahlen gleichzeitig.
Der Sollzins ist der reine Zinssatz, den die Bank für das Darlehen berechnet. Der Effektivzins berücksichtigt zusätzlich weitere Kosten wie Bearbeitungsgebühren sowie die Art, wie die Zinsen im Jahr verrechnet werden, weshalb er für einen Vergleich aussagekräftiger ist. Bei zehn Jahren Zinsbindung und 80 Prozent Beleihung lagen die effektiven Bauzinsen am 24. September 2026 laut Stiftung Warentest zwischen 3,86 und 5,03 Prozent. Bei höherer Beleihung oder schwächerer Bonität liegen die Angebote meist darüber.
Weitere wichtige Faktoren:
- Zinsbindung: Der Zeitraum, für den der Zinssatz festgeschrieben wird.
- Tilgungssatz: Bestimmt, wie schnell die Restschuld sinkt und wie hoch die monatliche Rate ausfällt.
- Eigenkapital: Je höher der Anteil, desto geringer meist der Zinssatz.
- Sondertilgungsrechte: Ermöglichen zusätzliche Rückzahlungen ohne Vorfälligkeitsentschädigung.
Für die Einordnung einer Finanzierung lohnt es sich deshalb, neben dem aktuellen Zinsniveau auch Nebenkosten und unterschiedliche Finanzierungsszenarien zu berücksichtigen. Das Ratgeberportal Geld und Wohnen bündelt hierzu Informationen und Rechner rund um Baufinanzierung und Immobilienkauf.
Zinsbindung: kurz oder langfristig planen?
Die Wahl der Zinsbindung gehört zu den wichtigsten Entscheidungen bei der Baufinanzierung. Eine zehnjährige Bindung bietet in der Regel die günstigsten Konditionen, birgt aber das Risiko, dass nach Ablauf zu einem höheren Marktzins verlängert werden muss, oder zu einem niedrigeren, das lässt sich vorab nicht sicher wissen.
Längere Zinsbindungen von 15, 20 oder sogar 30 Jahren sind teurer als zehn Jahre. Bei den Bestzinsen des Vermittlers Dr. Klein lagen 15 Jahre am 4. September 2026 rund 0,14 Prozentpunkte und 20 Jahre rund 0,21 Prozentpunkte über zehn Jahren (effektiv 4,43 und 4,50 statt 4,29 Prozent). Dafür erhalten Käufer eine höhere Planungssicherheit, da die Rate über einen deutlich längeren Zeitraum konstant bleibt.
Welche Variante sinnvoller ist, hängt von der persönlichen Risikobereitschaft und der Lebensplanung ab. Wer Wert auf Kalkulierbarkeit legt und über einen langen Zeitraum konstante Raten bevorzugt, findet in längeren Bindungen mehr Sicherheit. Wer bereit ist, ein gewisses Zinsrisiko am Ende der Laufzeit einzugehen, kann mit einer kürzeren Bindung von den derzeit oft günstigeren Konditionen profitieren.
Eigenkapital und Kaufnebenkosten nicht unterschätzen
Neben dem eigentlichen Kaufpreis entstehen bei einem Immobilienerwerb weitere Kosten, die häufig unterschätzt werden. Dazu zählen die Grunderwerbsteuer, die je nach Bundesland unterschiedlich hoch ausfällt, Notarkosten und Grundbuchkosten sowie, falls ein Makler beteiligt ist, die Maklerprovision.
In der Praxis summieren sich diese Nebenkosten häufig auf mehrere Prozent des Kaufpreises, allein die Grunderwerbsteuer liegt je nach Bundesland zwischen 3,5 und 6,5 Prozent. Welche Posten genau anfallen, zeigt der Ratgeber Kaufnebenkosten in Deutschland. Wer diese Summe nicht einkalkuliert, riskiert eine unzureichende Finanzierung oder muss kurzfristig zusätzliches Kapital beschaffen. Ein solides Eigenkapitalpolster, idealerweise deckt es zumindest die Nebenkosten ab, reduziert außerdem den Beleihungsauslauf und wirkt sich dadurch häufig positiv auf den angebotenen Zinssatz aus.
Warum mehrere Finanzierungsangebote sinnvoll sind
Bauzinsen unterscheiden sich zwischen Anbietern teils erheblich, selbst bei vergleichbarer Zinsbindung und Bonität. Im Zinsvergleich von Stiftung Warentest lagen am 24. September 2026 zwischen dem günstigsten und dem teuersten Angebot für zehn Jahre mehr als 1,1 Prozentpunkte (3,86 bis 5,03 Prozent effektiv bei 80 Prozent Beleihung).
Ein Vergleich sollte sich daher nicht nur auf den Zinssatz beschränken, sondern auch folgende Punkte einbeziehen:
| Kriterium | Warum es wichtig ist |
|---|---|
| Effektivzins | Zeigt die tatsächlichen Gesamtkosten inklusive Gebühren |
| Sondertilgungsoptionen | Ermöglichen flexible zusätzliche Rückzahlungen |
| Bereitstellungszinsfreie Zeit | Vermeidet zusätzliche Kosten bei verzögerter Auszahlung |
| Flexibilität bei Tilgungsänderung | Erleichtert Anpassungen bei veränderter Lebenssituation |
Ein einzelnes Angebot der Hausbank spiegelt selten die gesamte Marktbreite wider. Der Vergleich mehrerer Angebote, etwa über unabhängige Vermittler oder verschiedene Kreditinstitute, kann helfen, realistische Konditionen einzuschätzen.
So können sich Käufer auf die Finanzierung vorbereiten
Eine strukturierte Vorbereitung erleichtert die Entscheidung erheblich. Folgende Schritte haben sich in der Praxis bewährt:
- Budget realistisch festlegen: Kaufpreis, Nebenkosten und Renovierungsbedarf einplanen.
- Eigenkapital prüfen: Ersparnisse, Bausparverträge oder familiäre Unterstützung berücksichtigen.
- Monatlichen finanziellen Spielraum kalkulieren: Fixkosten, Rücklagen und mögliche Einkommensänderungen einbeziehen.
- Verschiedene Zinsbindungen durchrechnen: Kurze und lange Varianten gegenüberstellen.
- Mehrere Finanzierungsangebote einholen: Nicht nur bei der Hausbank, sondern auch über unabhängige Vergleichsmöglichkeiten.
- Sondertilgungen einplanen: Für unerwartete finanzielle Spielräume oder Bonuszahlungen.
Diese Punkte ersetzen keine individuelle Beratung, bieten aber eine solide Grundlage, um Finanzierungsgespräche informierter zu führen.
Fazit
Die Bauzinsen 2026 bewegen sich in einer Phase spürbarer Anstiege, die eng mit der Entwicklung am Kapitalmarkt und der allgemeinen Zinspolitik zusammenhängen. Ein einzelner Zinssatz sagt jedoch wenig über die tatsächliche finanzielle Belastung aus, erst die Kombination aus Zinsbindung, Tilgung, Eigenkapital und Nebenkosten ergibt ein realistisches Bild. Wer sich vor der Finanzierungsentscheidung ausreichend Zeit nimmt, mehrere Angebote vergleicht und die eigene finanzielle Situation nüchtern einschätzt, verschafft sich eine deutlich stabilere Ausgangsposition für den Immobilienkauf.
Quellen
- Stiftung Warentest: Bauzinsen aktuell, Zinsvergleich vom 24. September 2026, test.de
- Europäische Zentralbank: Geldpolitische Beschlüsse vom 11. Juni 2026, ecb.europa.eu
- Europäische Zentralbank: Geldpolitische Beschlüsse und Erklärung vom 10. September 2026, ecb.europa.eu
- Europäische Zentralbank: Leitzinsen der EZB im Überblick, ecb.europa.eu
- Dr. Klein: Aktuelle Bauzinsen, Bestzinsen vom 4. September 2026, drklein.de